위파이(WeFi)를 검색하면 두 가지가 같이 나옵니다. "세계 최초 데오뱅크"라는 소개와, "사기 아니냐"는 질문입니다.
이 글은 둘 중 어느 쪽 편도 들지 않습니다. 대신 데오뱅크가 구조적으로 무엇인지, 실제로 가진 등록은 무엇인지, 외부에서 지적하는 점은 무엇인지를 나눠서 정리합니다. 판단 재료를 드리는 게 목적입니다.
위파이(WeFi)를 검색하면 두 가지가 같이 나옵니다. "세계 최초 데오뱅크"라는 소개와, "사기 아니냐"는 질문입니다.
이 글은 둘 중 어느 쪽 편도 들지 않습니다. 대신 데오뱅크가 구조적으로 무엇인지, 실제로 가진 등록은 무엇인지, 외부에서 지적하는 점은 무엇인지를 나눠서 정리합니다. 판단 재료를 드리는 게 목적입니다.
먼저 단어부터입니다. Deobank = Decentralized On-chain Bank, 즉 탈중앙 온체인 은행을 줄인 말입니다. 위파이가 만든 용어입니다.
기존에 있던 두 가지와 비교하면 위치가 보입니다.
| 전통 은행 | 디파이(DeFi) | 데오뱅크 | |
|---|---|---|---|
| 운영 주체 | 은행 법인 | 없음(코드) | 법인 + 온체인 |
| 본인 확인 | 필수 | 대체로 없음 | 필수 |
| 사용 난이도 | 쉬움 | 어려움 | 은행 수준을 지향 |
| 카드·결제 | 있음 | 거의 없음 | 있음(지향) |
쉽게 말하면 "디파이의 구조를 쓰되, 은행처럼 쓰기 쉽게 만들겠다"는 시도입니다. 디파이가 왜 어려운지는 디파이가 뭔가요에서 정리했습니다.
디파이는 기능은 강하지만 일반 사용자가 쓰기 어렵습니다. 지갑 설치, 시드 구문 보관, 네트워크 선택, 가스비 — 은행 앱에 익숙한 사람에게는 장벽이 높습니다.
반대로 은행은 쓰기 쉽지만 크립토 자산을 다루지 못합니다. 데오뱅크는 그 사이를 메우겠다는 포지션입니다. 은행 계좌와 스테이블코인 잔액을 하나의 화면에서 보이게 하고, 카드로 결제까지 되게 하는 구조를 지향합니다.
여기가 가장 많이 오해되는 부분입니다. 공개된 내용을 정리하면 이렇습니다.
이 구분이 이 글에서 가장 중요합니다.
MSB 등록은 캐나다에서 특정 영업을 하려면 법적으로 해야 하는 절차입니다. 등록했다는 사실이 정부의 보증이나 추천을 뜻하지 않습니다. 그리고 은행업 인가(prudential banking licence)와도 다릅니다.
구체적으로 일반 은행에는 있지만 이런 등록만으로는 적용되지 않는 것들이 있습니다.
즉 "라이선스 보유"라는 표현을 "은행만큼 안전하다"로 읽으면 안 됩니다. 이건 위파이만의 문제가 아니라 크립토 금융 서비스 전반에 해당하는 구분입니다.
좋은 쪽만 적으면 이 글의 의미가 없으므로, 공개된 비판도 그대로 옮깁니다.
일부 평가 기관은 위파이에 대해 검증 가능한 정보가 부족하다는 점을 지적합니다. 구체적으로는 법인 등기의 독립적 확인, 팀 구성원 신원 확인, 운영 투명성 등의 항목에서 확인되지 않음(Unverified) 판정을 내린 평가가 있습니다.
이런 평가가 짚는 핵심은 "커뮤니티 규모와 검증 깊이 사이의 격차"입니다. 사용자 수나 커뮤니티는 빠르게 커졌는데, 그에 상응하는 독립적 검증 자료는 상대적으로 적다는 지적입니다.
⚠️ 다만 이것도 균형 있게 봐야 합니다. "확인되지 않음"은 "문제가 있다"가 아니라 "제3자가 확인한 기록이 없다"는 뜻입니다. 신생 기업에 흔한 상태이기도 합니다. 그렇다고 무시해도 된다는 뜻은 아니고, 판단할 때 함께 놓아야 할 재료라는 의미입니다.
"안전한가요"에 네/아니오로 답하는 대신, 확인된 것과 확인되지 않은 것을 나눠 보는 편이 정확합니다.
| 확인되는 것 | 확인되지 않는 것 |
|---|---|
| 여러 관할권의 등록·라이선스 보유 | 독립 검증 기관의 전반적 검증 |
| 제품(카드·결제 등)이 실제로 존재 | 은행 수준의 예금자 보호 |
| 사용자·커뮤니티 규모 | 장기 운영 실적 |
이 표가 이 글의 결론입니다. 양쪽 모두 사실이고, 어느 한쪽만 보면 판단이 기웁니다.
위파이든 다른 서비스든, 크립토 금융에서 반복되는 위험 신호가 있습니다.
잠긴 자산이나 출금 문제로 답답한 상황은 특히 사기가 파고드는 지점입니다. 베스팅 같은 구조 때문에 자산이 묶여 보이는 경우도 있으니, 베스팅이 뭔가요를 함께 보시면 구분에 도움이 됩니다.
스테이블코인 쪽 구조가 궁금하다면 테더 준비금 구조와 USDT·USDC 차이를 함께 보시면 같은 방식으로 읽을 수 있습니다. 보유 자산에 붙는 세금은 2027년 과세 기준에 정리해뒀습니다.
이 글은 2026년 10월 기준 공개된 자료와 보도 내용을 바탕으로 정리한 일반적인 설명입니다. 라이선스 현황과 서비스 내용은 변경될 수 있으므로 최신 정보는 공식 자료에서 직접 확인하시기 바랍니다. 특정 서비스의 가입이나 자산 보유를 권유하는 글이 아니며, 판단과 그 결과는 본인에게 있습니다.
'수익금을 찾으려면 세금을 먼저 내라.' 이 말이 나오는 순간 거의 예외 없이 사기입니다. 리딩방·가짜 거래소·락업 코인까지, 반복되는 수법의 공통 구조와 당하기 전에 알아보는 기준을 정리했습니다.
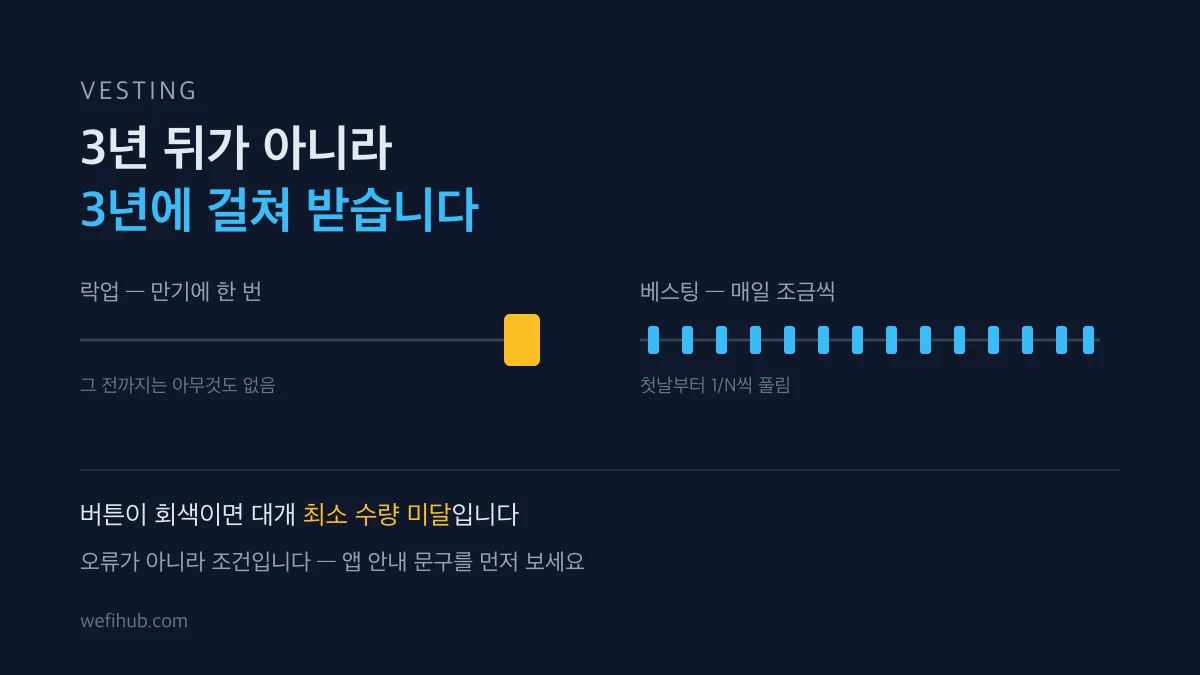
'3년 약정이면 3년 뒤에 받는다'고 알고 계신 분이 많습니다. 대부분의 베스팅은 그렇게 작동하지 않습니다. 락업과의 차이, 최소 수량·주기 같은 조건, 그리고 실제로 자주 막히는 지점을 정리했습니다.
코인 종류가 너무 많아 헷갈리죠? 비트코인, 알트코인, 플랫폼 코인, 스테이블코인, 유틸리티, 밈코인까지 대표 종류를 큰 갈래로 쉽게 정리했어요. 왕초보 분류 가이드.